Domain konkursfall.de kaufen?
Wir ziehen mit dem Projekt
konkursfall.de um.
Sind Sie am Kauf der Domain
konkursfall.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konkursfall.de kaufen?
Was bedeutet Restschuldbefreiung für Gläubiger?
Die Restschuldbefreiung für Gläubiger bedeutet, dass diese nach Abschluss eines Insolvenzverfahrens nicht mehr berechtigt sind, die offenen Schulden vom Schuldner einzufordern. Der Schuldner wird von seinen Verbindlichkeiten befreit, sofern er seine Pflichten im Insolvenzverfahren erfüllt hat. Gläubiger müssen sich daher darauf einstellen, dass sie möglicherweise nicht den vollen Betrag ihrer Forderungen zurückerhalten. Die Restschuldbefreiung kann für Gläubiger daher einen finanziellen Verlust bedeuten, da sie auf einen Teil oder sogar die gesamte offene Forderung verzichten müssen. Es ist daher wichtig, dass Gläubiger frühzeitig am Insolvenzverfahren teilnehmen und ihre Forderungen anmelden, um ihre Interessen bestmöglich zu vertreten. **
Kann ein Gläubiger die Restschuldbefreiung verhindern?
Kann ein Gläubiger die Restschuldbefreiung verhindern? Ja, unter bestimmten Umständen kann ein Gläubiger die Restschuldbefreiung verhindern. Dies kann beispielsweise der Fall sein, wenn der Schuldner sich falsch verhalten hat, wie etwa bei betrügerischem Verhalten oder bei Verletzung von Auskunfts- und Mitwirkungspflichten. In solchen Fällen kann ein Gläubiger einen Antrag auf Versagung der Restschuldbefreiung stellen und das Gericht entscheidet darüber. Es ist daher wichtig, dass Schuldner ihre Pflichten im Insolvenzverfahren ernst nehmen, um die Restschuldbefreiung nicht zu gefährden. **


Ähnliche Suchbegriffe für Instandhaltung
Top-Angebote
Produkte zum Begriff Instandhaltung:
-
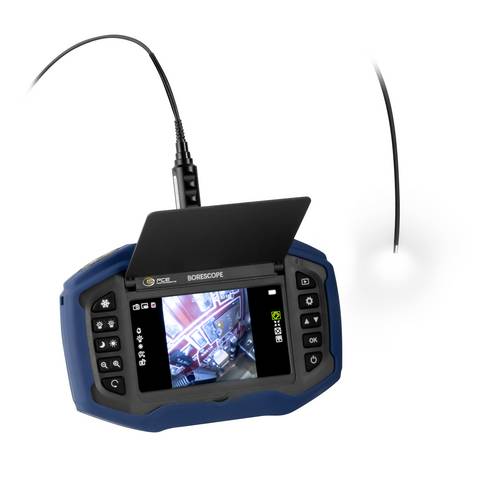
PCE Instruments Endoskopkamera PCE-VE 270HR für Wartung & Instandhaltung |Kabel 2m |KabelØ 2,8mm |0° Blickwinkel |LEDDie Endoskopkamera ermöglicht Ihnen neue, optische Einblicke in das Innenleben von Motoren und Anlagen. Die Endoskopkamera ist das ideale Werkzeug für die Wartung und Instandhaltung in Werkstätten oder Industriebetrieben. Nie war eine optische Analyse mit einer Endoskopkamera so einfach. Führen Sie das flexible Kabel durch eine Bohrung oder einen Hohlraum in die Nähe der zu begutachtenden Stelle und sehen Sie sich alles über das Display von der Endoskopkamera an. Durch die flexible Führung, das geringe Gewicht und die hervorragende Optik können Sie mit diesem Endoskopkamera Schwachstellen und Problemstellen sehr leicht und früh erkennen und somit gezielt vorbeugende Maßnahmen ergreifen, ohne zunächst aufwendige Demontagen ausführen zu müssen. Diese Endoskopkamera ist vor allem durch die Länge des flexiblen Teiles (2000 mm) und den geringen Durchmesser von 2,8 mm äußerst variabel verwendbar. LEDs an der Endoskopkamera beleuchten die Hohlräume. Die wasserfeste Linse und die Kamera können ohne Bedenken auch in Flüssigkeiten verwendet werden. Erleichtern auch Sie sich die tägliche Arbeit und nutzen Sie die Endoskopkamera bei der Wartung und Inspektion Ihrer betrieblichen Anlagen und Maschinen. Mit der Endoskopkamera können Bilder und Videos zur Dokumentation auf Speicherkarte gespeichert werden. Über die HDMI Schnittstelle kann die Endoskopkamera an eine Monitor angeschlossen werden.3154,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Materialdickenmessgerät Puls-Echo Verfahren TU 80-0.01USExterner Messkopf zum leichteren Erreichen schwer zugänglicher Messpunkte Nullplatte zur Justierung inklusive Datenschnittstelle USB, serienmäßig Scanmodus (10 Messungen pro Sekunde) oder Einzelmesspunkt auswählbar Interner Datenspeicher für bis zu 20 Dateien (mit bis zu 100 .Einzelwerten pro Datei) Messen mit Toleranzbereich (Grenzwertfunktion): Oberer und unterer Grenzwert programmierbar. Der Messvorgang wird durch ein akustisches und optisches Signal unterstützt Wählbare Einheiten: mm, inch Robustes Metallgehäuse Lieferumfang: Betriebsanleitung, Batterien, externer Messkopf (∅ 6 mm) und Ultraschall-Kontaktgel Lieferung im robusten Tragekoffer1332,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Überschuldung und was ist der Unterschied zwischen Überschuldung und Schulden?
Überschuldung bedeutet, dass eine Person oder ein Unternehmen nicht in der Lage ist, seine Schulden zu begleichen, da die Verbindlichkeiten die Vermögenswerte übersteigen. Schulden hingegen beziehen sich einfach auf Geldbeträge, die eine Person oder ein Unternehmen einer anderen Partei schuldet. Der Unterschied besteht darin, dass Überschuldung eine finanzielle Situation beschreibt, in der die Schulden nicht mehr bedient werden können. **
-
Was beinhaltet Instandhaltung?
Instandhaltung beinhaltet die regelmäßige Überprüfung, Wartung und Reparatur von Maschinen, Anlagen und Gebäuden, um deren ordnungsgemäße Funktionsfähigkeit und Sicherheit zu gewährleisten. Dazu gehören auch vorbeugende Maßnahmen, um Ausfälle und Schäden zu vermeiden. Die Instandhaltung umfasst außerdem die Planung und Organisation von Wartungsarbeiten sowie die Dokumentation aller durchgeführten Maßnahmen. Ziel der Instandhaltung ist es, die Lebensdauer von Anlagen zu verlängern, die Betriebskosten zu senken und die Produktivität zu steigern. **
-
"Was sind die Folgen einer Insolvenz für ein Unternehmen und seine Gläubiger?" "Welche Schritte müssen bei drohender Insolvenz eingeleitet werden, um eine Sanierung zu ermöglichen?"
Die Folgen einer Insolvenz für ein Unternehmen sind unter anderem die Einstellung des Geschäftsbetriebs, die Liquidation von Vermögenswerten und die mögliche Entlassung von Mitarbeitern. Für Gläubiger bedeutet eine Insolvenz oft den Verlust von Forderungen oder zumindest eine teilweise Rückzahlung. Bei drohender Insolvenz sollten zunächst Maßnahmen zur Liquiditätssicherung ergriffen werden, wie z.B. die Reduzierung von Kosten und die Verhandlung von Zahlungsaufschüben mit Gläubigern. Anschließend kann eine Sanierung durch Restrukturierungsmaßnahmen, wie z.B. den Verkauf von Vermögenswerten oder die Umstrukturierung von Schulden **
-
Welche Schritte müssen Unternehmen bei drohender Insolvenz einleiten, um ihre Gläubiger zu schützen und eine mögliche Sanierung zu ermöglichen?
1. Unternehmen sollten frühzeitig einen Insolvenzantrag stellen, um Gläubiger zu informieren und Transparenz zu schaffen. 2. Es sollte ein Sanierungskonzept erarbeitet werden, um die wirtschaftliche Lage zu verbessern und die Insolvenz abzuwenden. 3. Die Zusammenarbeit mit Gläubigern und die Einhaltung von gesetzlichen Vorgaben sind entscheidend, um eine erfolgreiche Sanierung zu ermöglichen. **

Welche Schulden sind von der Restschuldbefreiung ausgenommen?
Welche Schulden sind von der Restschuldbefreiung ausgenommen? In der Regel sind Steuerschulden, Geldstrafen, Unterhaltsverpflichtungen, Schulden aus vorsätzlich begangenen unerlaubten Handlungen sowie Verbindlichkeiten aus vorsätzlich unerlaubter Handlung von der Restschuldbefreiung ausgenommen. Es ist wichtig, diese Ausnahmen zu beachten, da diese Schulden auch nach Abschluss des Insolvenzverfahrens bestehen bleiben und weiterhin beglichen werden müssen. Es empfiehlt sich daher, sich vor der Beantragung der Restschuldbefreiung über die genauen Regelungen und Ausnahmen zu informieren. **
Wann Instandhaltung wann aktivieren?
Wann Instandhaltung wann aktivieren? Die Instandhaltung sollte aktiviert werden, wenn Anlagen oder Maschinen regelmäßig gewartet werden müssen, um ihre Leistungsfähigkeit und Lebensdauer zu erhalten. Es ist wichtig, die Instandhaltung rechtzeitig zu planen, um Ausfallzeiten zu minimieren und ungeplante Reparaturen zu vermeiden. Durch regelmäßige Instandhaltung können auch potenzielle Sicherheitsrisiken reduziert werden. Es ist ratsam, die Instandhaltung nach den Herstellerempfehlungen oder branchenüblichen Standards durchzuführen, um die Effizienz und Zuverlässigkeit der Anlagen zu gewährleisten. Letztendlich sollte die Instandhaltung aktiviert werden, sobald festgestellt wird, dass eine Wartung erforderlich ist, um die reibungslose Funktion der Anlagen sicherzustellen. **
Top-Angebote
Produkte zum Begriff Instandhaltung:
-
PCE Instruments Endoskopkamera PCE-VE 270HR für Wartung & Instandhaltung |Kabel 2m |KabelØ 2,8mm |0° Blickwinkel |LEDDie Endoskopkamera ermöglicht Ihnen neue, optische Einblicke in das Innenleben von Motoren und Anlagen. Die Endoskopkamera ist das ideale Werkzeug für die Wartung und Instandhaltung in Werkstätten oder Industriebetrieben. Nie war eine optische Analyse mit einer Endoskopkamera so einfach. Führen Sie das flexible Kabel durch eine Bohrung oder einen Hohlraum in die Nähe der zu begutachtenden Stelle und sehen Sie sich alles über das Display von der Endoskopkamera an. Durch die flexible Führung, das geringe Gewicht und die hervorragende Optik können Sie mit diesem Endoskopkamera Schwachstellen und Problemstellen sehr leicht und früh erkennen und somit gezielt vorbeugende Maßnahmen ergreifen, ohne zunächst aufwendige Demontagen ausführen zu müssen. Diese Endoskopkamera ist vor allem durch die Länge des flexiblen Teiles (2000 mm) und den geringen Durchmesser von 2,8 mm äußerst variabel verwendbar. LEDs an der Endoskopkamera beleuchten die Hohlräume. Die wasserfeste Linse und die Kamera können ohne Bedenken auch in Flüssigkeiten verwendet werden. Erleichtern auch Sie sich die tägliche Arbeit und nutzen Sie die Endoskopkamera bei der Wartung und Inspektion Ihrer betrieblichen Anlagen und Maschinen. Mit der Endoskopkamera können Bilder und Videos zur Dokumentation auf Speicherkarte gespeichert werden. Über die HDMI Schnittstelle kann die Endoskopkamera an eine Monitor angeschlossen werden.3154,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Restschuldbefreiung für Gläubiger?
Die Restschuldbefreiung für Gläubiger bedeutet, dass diese nach Abschluss eines Insolvenzverfahrens nicht mehr berechtigt sind, die offenen Schulden vom Schuldner einzufordern. Der Schuldner wird von seinen Verbindlichkeiten befreit, sofern er seine Pflichten im Insolvenzverfahren erfüllt hat. Gläubiger müssen sich daher darauf einstellen, dass sie möglicherweise nicht den vollen Betrag ihrer Forderungen zurückerhalten. Die Restschuldbefreiung kann für Gläubiger daher einen finanziellen Verlust bedeuten, da sie auf einen Teil oder sogar die gesamte offene Forderung verzichten müssen. Es ist daher wichtig, dass Gläubiger frühzeitig am Insolvenzverfahren teilnehmen und ihre Forderungen anmelden, um ihre Interessen bestmöglich zu vertreten. **
-
Kann ein Gläubiger die Restschuldbefreiung verhindern?
Kann ein Gläubiger die Restschuldbefreiung verhindern? Ja, unter bestimmten Umständen kann ein Gläubiger die Restschuldbefreiung verhindern. Dies kann beispielsweise der Fall sein, wenn der Schuldner sich falsch verhalten hat, wie etwa bei betrügerischem Verhalten oder bei Verletzung von Auskunfts- und Mitwirkungspflichten. In solchen Fällen kann ein Gläubiger einen Antrag auf Versagung der Restschuldbefreiung stellen und das Gericht entscheidet darüber. Es ist daher wichtig, dass Schuldner ihre Pflichten im Insolvenzverfahren ernst nehmen, um die Restschuldbefreiung nicht zu gefährden. **
-
Was bedeutet Überschuldung und was ist der Unterschied zwischen Überschuldung und Schulden?
Überschuldung bedeutet, dass eine Person oder ein Unternehmen nicht in der Lage ist, seine Schulden zu begleichen, da die Verbindlichkeiten die Vermögenswerte übersteigen. Schulden hingegen beziehen sich einfach auf Geldbeträge, die eine Person oder ein Unternehmen einer anderen Partei schuldet. Der Unterschied besteht darin, dass Überschuldung eine finanzielle Situation beschreibt, in der die Schulden nicht mehr bedient werden können. **
-
Was beinhaltet Instandhaltung?
Instandhaltung beinhaltet die regelmäßige Überprüfung, Wartung und Reparatur von Maschinen, Anlagen und Gebäuden, um deren ordnungsgemäße Funktionsfähigkeit und Sicherheit zu gewährleisten. Dazu gehören auch vorbeugende Maßnahmen, um Ausfälle und Schäden zu vermeiden. Die Instandhaltung umfasst außerdem die Planung und Organisation von Wartungsarbeiten sowie die Dokumentation aller durchgeführten Maßnahmen. Ziel der Instandhaltung ist es, die Lebensdauer von Anlagen zu verlängern, die Betriebskosten zu senken und die Produktivität zu steigern. **
Ähnliche Suchbegriffe für Instandhaltung
-
Materialdickenmessgerät Puls-Echo Verfahren TU 80-0.01USExterner Messkopf zum leichteren Erreichen schwer zugänglicher Messpunkte Nullplatte zur Justierung inklusive Datenschnittstelle USB, serienmäßig Scanmodus (10 Messungen pro Sekunde) oder Einzelmesspunkt auswählbar Interner Datenspeicher für bis zu 20 Dateien (mit bis zu 100 .Einzelwerten pro Datei) Messen mit Toleranzbereich (Grenzwertfunktion): Oberer und unterer Grenzwert programmierbar. Der Messvorgang wird durch ein akustisches und optisches Signal unterstützt Wählbare Einheiten: mm, inch Robustes Metallgehäuse Lieferumfang: Betriebsanleitung, Batterien, externer Messkopf (∅ 6 mm) und Ultraschall-Kontaktgel Lieferung im robusten Tragekoffer1332,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Was sind die Folgen einer Insolvenz für ein Unternehmen und seine Gläubiger?" "Welche Schritte müssen bei drohender Insolvenz eingeleitet werden, um eine Sanierung zu ermöglichen?"
Die Folgen einer Insolvenz für ein Unternehmen sind unter anderem die Einstellung des Geschäftsbetriebs, die Liquidation von Vermögenswerten und die mögliche Entlassung von Mitarbeitern. Für Gläubiger bedeutet eine Insolvenz oft den Verlust von Forderungen oder zumindest eine teilweise Rückzahlung. Bei drohender Insolvenz sollten zunächst Maßnahmen zur Liquiditätssicherung ergriffen werden, wie z.B. die Reduzierung von Kosten und die Verhandlung von Zahlungsaufschüben mit Gläubigern. Anschließend kann eine Sanierung durch Restrukturierungsmaßnahmen, wie z.B. den Verkauf von Vermögenswerten oder die Umstrukturierung von Schulden **
-
Welche Schritte müssen Unternehmen bei drohender Insolvenz einleiten, um ihre Gläubiger zu schützen und eine mögliche Sanierung zu ermöglichen?
1. Unternehmen sollten frühzeitig einen Insolvenzantrag stellen, um Gläubiger zu informieren und Transparenz zu schaffen. 2. Es sollte ein Sanierungskonzept erarbeitet werden, um die wirtschaftliche Lage zu verbessern und die Insolvenz abzuwenden. 3. Die Zusammenarbeit mit Gläubigern und die Einhaltung von gesetzlichen Vorgaben sind entscheidend, um eine erfolgreiche Sanierung zu ermöglichen. **
-
Welche Schulden sind von der Restschuldbefreiung ausgenommen?
Welche Schulden sind von der Restschuldbefreiung ausgenommen? In der Regel sind Steuerschulden, Geldstrafen, Unterhaltsverpflichtungen, Schulden aus vorsätzlich begangenen unerlaubten Handlungen sowie Verbindlichkeiten aus vorsätzlich unerlaubter Handlung von der Restschuldbefreiung ausgenommen. Es ist wichtig, diese Ausnahmen zu beachten, da diese Schulden auch nach Abschluss des Insolvenzverfahrens bestehen bleiben und weiterhin beglichen werden müssen. Es empfiehlt sich daher, sich vor der Beantragung der Restschuldbefreiung über die genauen Regelungen und Ausnahmen zu informieren. **
-
Wann Instandhaltung wann aktivieren?
Wann Instandhaltung wann aktivieren? Die Instandhaltung sollte aktiviert werden, wenn Anlagen oder Maschinen regelmäßig gewartet werden müssen, um ihre Leistungsfähigkeit und Lebensdauer zu erhalten. Es ist wichtig, die Instandhaltung rechtzeitig zu planen, um Ausfallzeiten zu minimieren und ungeplante Reparaturen zu vermeiden. Durch regelmäßige Instandhaltung können auch potenzielle Sicherheitsrisiken reduziert werden. Es ist ratsam, die Instandhaltung nach den Herstellerempfehlungen oder branchenüblichen Standards durchzuführen, um die Effizienz und Zuverlässigkeit der Anlagen zu gewährleisten. Letztendlich sollte die Instandhaltung aktiviert werden, sobald festgestellt wird, dass eine Wartung erforderlich ist, um die reibungslose Funktion der Anlagen sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.