Domain konkursfall.de kaufen?
Wir ziehen mit dem Projekt
konkursfall.de um.
Sind Sie am Kauf der Domain
konkursfall.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konkursfall.de kaufen?
Kannst du das Inventurverfahren erklären?
Das Inventurverfahren ist ein Prozess, bei dem alle Vermögenswerte und Schulden eines Unternehmens erfasst und überprüft werden. Es gibt verschiedene Arten von Inventurverfahren, wie zum Beispiel die Stichtagsinventur, bei der der Bestand an einem bestimmten Stichtag ermittelt wird, oder die permanente Inventur, bei der der Bestand kontinuierlich überwacht wird. Das Ziel des Inventurverfahrens ist es, einen genauen Überblick über den Bestand eines Unternehmens zu erhalten und mögliche Abweichungen zu identifizieren. **
Welche verschiedenen Inventurverfahren gibt es und wie unterscheiden sie sich voneinander?
Es gibt das Stichtagsinventurverfahren, das permanente Inventurverfahren und das zeitlich gestaffelte Inventurverfahren. Beim Stichtagsinventurverfahren wird die Inventur zu einem festgelegten Zeitpunkt durchgeführt, beim permanenten Inventurverfahren wird laufend inventarisiert und beim zeitlich gestaffelten Inventurverfahren wird die Inventur über einen bestimmten Zeitraum verteilt durchgeführt. **
Ähnliche Suchbegriffe für Inventurverfahren
Top-Angebote
Produkte zum Begriff Inventurverfahren:
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viessmann Systemplatte Sanierung 14 mm Aufbauhöhe (VPE 5 St. 3,92 m2)Sanierug Noppenplatte:1072 x 772 x 14 mm - Rückseite zum kleben und Fixierung - Verlegefläche (je Platte): 0,785 m2 - Verlegeraster: 75/150/225 mm - VPE 5 Platten /eff Fläche 3,92m292,37 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
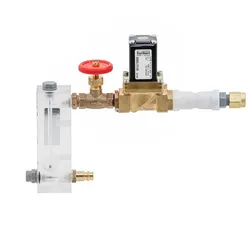
BWT Oxidationsanschluss f. ERF nach Verfahren 3, 1/2 AGOxidationsanschluss Fabrikat BWT erforderlich für ERF-Anlagen nach Verfahren 3, bestehend aus einem Nadelventil zur Einstellung der Luft, einem Magnetventil und einem Rückschlagventil Technische Daten: Elektr. Anschluss 230/50 V/Hz Anschlussnennweite (AG) 1/2 Bestell-Nr.: 50960"1627,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Was sind die gängigen Inventurverfahren, die in Unternehmen zur Bestandsaufnahme verwendet werden?
Die gängigen Inventurverfahren sind die Stichtagsinventur, die permanente Inventur und die zeitlich gestaffelte Inventur. Bei der Stichtagsinventur wird der Bestand zu einem bestimmten Zeitpunkt erfasst, bei der permanenten Inventur erfolgt die Bestandsaufnahme laufend und bei der zeitlich gestaffelten Inventur wird der Bestand in regelmäßigen Abständen überprüft. **
-
Was bedeutet Restschuldbefreiung für Gläubiger?
Die Restschuldbefreiung für Gläubiger bedeutet, dass diese nach Abschluss eines Insolvenzverfahrens nicht mehr berechtigt sind, die offenen Schulden vom Schuldner einzufordern. Der Schuldner wird von seinen Verbindlichkeiten befreit, sofern er seine Pflichten im Insolvenzverfahren erfüllt hat. Gläubiger müssen sich daher darauf einstellen, dass sie möglicherweise nicht den vollen Betrag ihrer Forderungen zurückerhalten. Die Restschuldbefreiung kann für Gläubiger daher einen finanziellen Verlust bedeuten, da sie auf einen Teil oder sogar die gesamte offene Forderung verzichten müssen. Es ist daher wichtig, dass Gläubiger frühzeitig am Insolvenzverfahren teilnehmen und ihre Forderungen anmelden, um ihre Interessen bestmöglich zu vertreten. **
-
Wie kann ein Inventurverfahren effizient durchgeführt werden, um eine genaue Bestandsaufnahme zu gewährleisten?
Ein Inventurverfahren kann effizient durchgeführt werden, indem ein detaillierter Plan erstellt wird, der alle Lagerbereiche und Inventurgegenstände abdeckt. Zudem ist es wichtig, das Personal gründlich zu schulen und die Inventur mit Hilfe von moderner Technologie wie Barcode-Scanner oder Lagerverwaltungssoftware durchzuführen. Abschließend sollte eine genaue Überprüfung der Ergebnisse erfolgen, um mögliche Fehler zu identifizieren und zu korrigieren. **
-
Kann ein Gläubiger die Restschuldbefreiung verhindern?
Kann ein Gläubiger die Restschuldbefreiung verhindern? Ja, unter bestimmten Umständen kann ein Gläubiger die Restschuldbefreiung verhindern. Dies kann beispielsweise der Fall sein, wenn der Schuldner sich falsch verhalten hat, wie etwa bei betrügerischem Verhalten oder bei Verletzung von Auskunfts- und Mitwirkungspflichten. In solchen Fällen kann ein Gläubiger einen Antrag auf Versagung der Restschuldbefreiung stellen und das Gericht entscheidet darüber. Es ist daher wichtig, dass Schuldner ihre Pflichten im Insolvenzverfahren ernst nehmen, um die Restschuldbefreiung nicht zu gefährden. **
Was bedeutet Überschuldung und was ist der Unterschied zwischen Überschuldung und Schulden?
Überschuldung bedeutet, dass eine Person oder ein Unternehmen nicht in der Lage ist, seine Schulden zu begleichen, da die Verbindlichkeiten die Vermögenswerte übersteigen. Schulden hingegen beziehen sich einfach auf Geldbeträge, die eine Person oder ein Unternehmen einer anderen Partei schuldet. Der Unterschied besteht darin, dass Überschuldung eine finanzielle Situation beschreibt, in der die Schulden nicht mehr bedient werden können. **
Wie wird das Inventurverfahren in Unternehmen durchgeführt und welche Bedeutung hat es für die Bestandsführung?
Das Inventurverfahren in Unternehmen wird durch Zählen, Wiegen oder Schätzen aller physischen Bestände durchgeführt. Es dient dazu, den tatsächlichen Bestand an Waren und Materialien zu ermitteln und Abweichungen zu identifizieren. Eine genaue Inventur ist wichtig für die Bestandsführung, da sie die Grundlage für die Bewertung von Vermögenswerten und die Planung von Bestellungen bildet. **
Top-Angebote
Produkte zum Begriff Inventurverfahren:
-
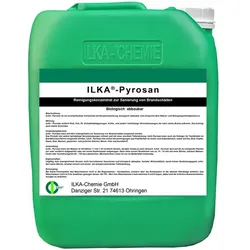
ILKA Kraftreiniger Pyrosan, Konzentrat, zur Sanierung von Brandschäden, 10 LiterEntfernt Ruß, Fett, Öl, Schwefelablagerungen, Kohle, und andere hartnäckige Verschmutzungen die nach einem Brand auftreten Geeignet für Putzflächen im Innen- und Außenbereich, sowie auf Alu, Zink, Kupfer, Eisen, Glas, Marmor, glasierten- und polierten Steinen, Beton, Holz und Kunststoff Dosierung im Verhältnis 1:1 bis 1:25 mit Wasser bzw. auch pur, je nach Verschmutzungsgrad Durchdringt auch starke Schichten dank enormer Tiefenwirkung Einwirkzeit von ca. 10-15 min und mit Bürste oder starkem Wasserstrahl abwaschen Auch für Textilböden im Extraktionsverfahren einsetzbar Ungiftig, kein unangenehmer Geruch, nicht korrodierend und feuersicher Made in Germany Merkmale: Füllmenge: 10 Liter Gebinde: Kanister weitere Produktinformationen: Inhalt: 10L, Warnhinweise: Hinweis: Kraftreiniger vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen.218,52 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viessmann Systemplatte Sanierung 14 mm Aufbauhöhe (VPE 5 St. 3,92 m2)Sanierug Noppenplatte:1072 x 772 x 14 mm - Rückseite zum kleben und Fixierung - Verlegefläche (je Platte): 0,785 m2 - Verlegeraster: 75/150/225 mm - VPE 5 Platten /eff Fläche 3,92m292,37 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
Kannst du das Inventurverfahren erklären?
Das Inventurverfahren ist ein Prozess, bei dem alle Vermögenswerte und Schulden eines Unternehmens erfasst und überprüft werden. Es gibt verschiedene Arten von Inventurverfahren, wie zum Beispiel die Stichtagsinventur, bei der der Bestand an einem bestimmten Stichtag ermittelt wird, oder die permanente Inventur, bei der der Bestand kontinuierlich überwacht wird. Das Ziel des Inventurverfahrens ist es, einen genauen Überblick über den Bestand eines Unternehmens zu erhalten und mögliche Abweichungen zu identifizieren. **
-
Welche verschiedenen Inventurverfahren gibt es und wie unterscheiden sie sich voneinander?
Es gibt das Stichtagsinventurverfahren, das permanente Inventurverfahren und das zeitlich gestaffelte Inventurverfahren. Beim Stichtagsinventurverfahren wird die Inventur zu einem festgelegten Zeitpunkt durchgeführt, beim permanenten Inventurverfahren wird laufend inventarisiert und beim zeitlich gestaffelten Inventurverfahren wird die Inventur über einen bestimmten Zeitraum verteilt durchgeführt. **
-
Was sind die gängigen Inventurverfahren, die in Unternehmen zur Bestandsaufnahme verwendet werden?
Die gängigen Inventurverfahren sind die Stichtagsinventur, die permanente Inventur und die zeitlich gestaffelte Inventur. Bei der Stichtagsinventur wird der Bestand zu einem bestimmten Zeitpunkt erfasst, bei der permanenten Inventur erfolgt die Bestandsaufnahme laufend und bei der zeitlich gestaffelten Inventur wird der Bestand in regelmäßigen Abständen überprüft. **
-
Was bedeutet Restschuldbefreiung für Gläubiger?
Die Restschuldbefreiung für Gläubiger bedeutet, dass diese nach Abschluss eines Insolvenzverfahrens nicht mehr berechtigt sind, die offenen Schulden vom Schuldner einzufordern. Der Schuldner wird von seinen Verbindlichkeiten befreit, sofern er seine Pflichten im Insolvenzverfahren erfüllt hat. Gläubiger müssen sich daher darauf einstellen, dass sie möglicherweise nicht den vollen Betrag ihrer Forderungen zurückerhalten. Die Restschuldbefreiung kann für Gläubiger daher einen finanziellen Verlust bedeuten, da sie auf einen Teil oder sogar die gesamte offene Forderung verzichten müssen. Es ist daher wichtig, dass Gläubiger frühzeitig am Insolvenzverfahren teilnehmen und ihre Forderungen anmelden, um ihre Interessen bestmöglich zu vertreten. **
Ähnliche Suchbegriffe für Inventurverfahren
-
BWT Oxidationsanschluss f. ERF nach Verfahren 3, 1/2 AGOxidationsanschluss Fabrikat BWT erforderlich für ERF-Anlagen nach Verfahren 3, bestehend aus einem Nadelventil zur Einstellung der Luft, einem Magnetventil und einem Rückschlagventil Technische Daten: Elektr. Anschluss 230/50 V/Hz Anschlussnennweite (AG) 1/2 Bestell-Nr.: 50960"1627,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Stein- und Fassadenreiniger ILKA Pyrosan 30 L Reinigungskonzentrat zur Sanierung von BrandschädenHochwirksames Konzentrat mit Emulsionswirkung, entspricht dem Wasch- und Reinigungsmittel- gesetz § 9. Entfernt Ruß, Fett, Öl, Schwefelablagerungen, Kohle, und andere hartnäckige Verschmutzungen, die nach einem Brand auftreten. Durchdringt auch starke Schichten. Kann auf allen Untergründen zur Sanierung von Brandschäden eingesetzt werden. Löst selbst hartnäckige Verschmutzungen schnell und mit einer enormen Tiefenwirkung. Kann auch als Reiniger für Textilböden im Extraktionsverfahren eingesetzt werden. Löst selbst Verunreinigungen aus Putzflächen im Innen- und Außenbereich, sowie auf Alu, Zink, Kupfer, Eisen, Glas, Marmor, glasierten- und polierten Steinen, Beton, Holz und Kunststoff. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.533,89 €*Versand: 53,55 €Sichere Weiterleitung zum Anbieter
-
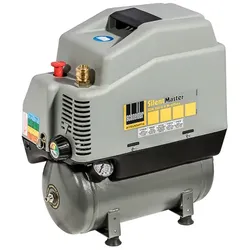
BWT Kompressor f. ERF bei Verfahren 3, 50 l/min, 8 barKompressoranlage 50 l/min Zubehör f. ERF-Anlagen nach Verfahren 3 Fabrikat BWT Für Zugabe von Oxidationsluft, älfrei Einzylindriger Kolbenkompressor mit direktgeflanschtem Aggregat und innenbe- schichtetem, rostfreien Behälter. Komplett mit allen erforderlichen Sicherheitsarmaturen und elektrischem Anschlusskabel. Vollautomatischer Betrieb über Druckschalter mit Anlauf- entlastung. Luftabgang mit Schnell- kupplung für einfachen Anschluss von Druckluftgeräten. technische Daten: Leistung 50 l/min Betriebsüberdruck max. 8 bar elektr. Anschluss 230/50 V/Hz elektr. Leistung 0,55 kW Lautstärke 64 dB(A) Behältervolumen 6 l Länge 380 mm Breite 210 mm Höhe 430 mm Gewicht 14 kg Bestell-Nr.: 509592630,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Inventurverfahren effizient durchgeführt werden, um eine genaue Bestandsaufnahme zu gewährleisten?
Ein Inventurverfahren kann effizient durchgeführt werden, indem ein detaillierter Plan erstellt wird, der alle Lagerbereiche und Inventurgegenstände abdeckt. Zudem ist es wichtig, das Personal gründlich zu schulen und die Inventur mit Hilfe von moderner Technologie wie Barcode-Scanner oder Lagerverwaltungssoftware durchzuführen. Abschließend sollte eine genaue Überprüfung der Ergebnisse erfolgen, um mögliche Fehler zu identifizieren und zu korrigieren. **
-
Kann ein Gläubiger die Restschuldbefreiung verhindern?
Kann ein Gläubiger die Restschuldbefreiung verhindern? Ja, unter bestimmten Umständen kann ein Gläubiger die Restschuldbefreiung verhindern. Dies kann beispielsweise der Fall sein, wenn der Schuldner sich falsch verhalten hat, wie etwa bei betrügerischem Verhalten oder bei Verletzung von Auskunfts- und Mitwirkungspflichten. In solchen Fällen kann ein Gläubiger einen Antrag auf Versagung der Restschuldbefreiung stellen und das Gericht entscheidet darüber. Es ist daher wichtig, dass Schuldner ihre Pflichten im Insolvenzverfahren ernst nehmen, um die Restschuldbefreiung nicht zu gefährden. **
-
Was bedeutet Überschuldung und was ist der Unterschied zwischen Überschuldung und Schulden?
Überschuldung bedeutet, dass eine Person oder ein Unternehmen nicht in der Lage ist, seine Schulden zu begleichen, da die Verbindlichkeiten die Vermögenswerte übersteigen. Schulden hingegen beziehen sich einfach auf Geldbeträge, die eine Person oder ein Unternehmen einer anderen Partei schuldet. Der Unterschied besteht darin, dass Überschuldung eine finanzielle Situation beschreibt, in der die Schulden nicht mehr bedient werden können. **
-
Wie wird das Inventurverfahren in Unternehmen durchgeführt und welche Bedeutung hat es für die Bestandsführung?
Das Inventurverfahren in Unternehmen wird durch Zählen, Wiegen oder Schätzen aller physischen Bestände durchgeführt. Es dient dazu, den tatsächlichen Bestand an Waren und Materialien zu ermitteln und Abweichungen zu identifizieren. Eine genaue Inventur ist wichtig für die Bestandsführung, da sie die Grundlage für die Bewertung von Vermögenswerten und die Planung von Bestellungen bildet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.