Domain konkursfall.de kaufen?
Wir ziehen mit dem Projekt
konkursfall.de um.
Sind Sie am Kauf der Domain
konkursfall.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konkursfall.de kaufen?
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
Ähnliche Suchbegriffe für Veräußerung
Top-Angebote
Produkte zum Begriff Veräußerung:
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viessmann Systemplatte Sanierung 14 mm Aufbauhöhe (VPE 5 St. 3,92 m2)Sanierug Noppenplatte:1072 x 772 x 14 mm - Rückseite zum kleben und Fixierung - Verlegefläche (je Platte): 0,785 m2 - Verlegeraster: 75/150/225 mm - VPE 5 Platten /eff Fläche 3,92m292,37 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
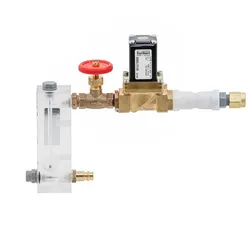
BWT Oxidationsanschluss f. ERF nach Verfahren 3, 1/2 AGOxidationsanschluss Fabrikat BWT erforderlich für ERF-Anlagen nach Verfahren 3, bestehend aus einem Nadelventil zur Einstellung der Luft, einem Magnetventil und einem Rückschlagventil Technische Daten: Elektr. Anschluss 230/50 V/Hz Anschlussnennweite (AG) 1/2 Bestell-Nr.: 50960"1627,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Was bedeutet Restschuldbefreiung für Gläubiger?
Die Restschuldbefreiung für Gläubiger bedeutet, dass diese nach Abschluss eines Insolvenzverfahrens nicht mehr berechtigt sind, die offenen Schulden vom Schuldner einzufordern. Der Schuldner wird von seinen Verbindlichkeiten befreit, sofern er seine Pflichten im Insolvenzverfahren erfüllt hat. Gläubiger müssen sich daher darauf einstellen, dass sie möglicherweise nicht den vollen Betrag ihrer Forderungen zurückerhalten. Die Restschuldbefreiung kann für Gläubiger daher einen finanziellen Verlust bedeuten, da sie auf einen Teil oder sogar die gesamte offene Forderung verzichten müssen. Es ist daher wichtig, dass Gläubiger frühzeitig am Insolvenzverfahren teilnehmen und ihre Forderungen anmelden, um ihre Interessen bestmöglich zu vertreten. **
-
Wie kann man ein rechtliches und faires Verfahren für die Veräußerung von Eigentum sicherstellen?
Ein rechtliches und faires Verfahren für die Veräußerung von Eigentum kann durch die Einhaltung gesetzlicher Vorschriften und Vertragsbedingungen gewährleistet werden. Zudem sollte die Transaktion transparent und nachvollziehbar sein, um mögliche Streitigkeiten zu vermeiden. Ein unabhängiger Rechtsbeistand kann dabei helfen, die Interessen aller Beteiligten zu schützen und einen gerechten Verkaufsprozess sicherzustellen. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
Kann ein Gläubiger die Restschuldbefreiung verhindern?
Kann ein Gläubiger die Restschuldbefreiung verhindern? Ja, unter bestimmten Umständen kann ein Gläubiger die Restschuldbefreiung verhindern. Dies kann beispielsweise der Fall sein, wenn der Schuldner sich falsch verhalten hat, wie etwa bei betrügerischem Verhalten oder bei Verletzung von Auskunfts- und Mitwirkungspflichten. In solchen Fällen kann ein Gläubiger einen Antrag auf Versagung der Restschuldbefreiung stellen und das Gericht entscheidet darüber. Es ist daher wichtig, dass Schuldner ihre Pflichten im Insolvenzverfahren ernst nehmen, um die Restschuldbefreiung nicht zu gefährden. **
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Veräußerung:
-
Materialdickenmessgerät Puls-Echo Verfahren TU 80-0.01USExterner Messkopf zum leichteren Erreichen schwer zugänglicher Messpunkte Nullplatte zur Justierung inklusive Datenschnittstelle USB, serienmäßig Scanmodus (10 Messungen pro Sekunde) oder Einzelmesspunkt auswählbar Interner Datenspeicher für bis zu 20 Dateien (mit bis zu 100 .Einzelwerten pro Datei) Messen mit Toleranzbereich (Grenzwertfunktion): Oberer und unterer Grenzwert programmierbar. Der Messvorgang wird durch ein akustisches und optisches Signal unterstützt Wählbare Einheiten: mm, inch Robustes Metallgehäuse Lieferumfang: Betriebsanleitung, Batterien, externer Messkopf (∅ 6 mm) und Ultraschall-Kontaktgel Lieferung im robusten Tragekoffer1332,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viessmann Systemplatte Sanierung 14 mm Aufbauhöhe (VPE 5 St. 3,92 m2)Sanierug Noppenplatte:1072 x 772 x 14 mm - Rückseite zum kleben und Fixierung - Verlegefläche (je Platte): 0,785 m2 - Verlegeraster: 75/150/225 mm - VPE 5 Platten /eff Fläche 3,92m292,37 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
Ist erbauseinandersetzung eine Veräußerung?
Ist erbauseinandersetzung eine Veräußerung? Eine Erbauseinandersetzung ist im Gegensatz zu einer Veräußerung keine freiwillige Übertragung von Eigentum, sondern eine gesetzlich geregelte Verteilung des Nachlasses unter den Erben. Bei einer Erbauseinandersetzung werden die Erben zu Miteigentümern der geerbten Vermögenswerte, während bei einer Veräußerung ein Eigentümer seine Rechte an einem Vermögenswert an einen anderen überträgt. In der Erbauseinandersetzung werden die Vermögenswerte aufgeteilt, während bei einer Veräußerung ein Vermögenswert gegen eine Gegenleistung übertragen wird. Letztendlich ist eine Erbauseinandersetzung also keine Veräußerung, da sie auf einer gesetzlichen Regelung basiert und keine freiwillige Übertragung von Eigentum darstellt. **
-
Wie unterscheidet sich die Veräußerung von Ware im Online-Handel von der Veräußerung in einem stationären Geschäft?
Im Online-Handel erfolgt die Veräußerung über eine Webseite, während sie in einem stationären Geschäft persönlich vor Ort stattfindet. Im Online-Handel können Kunden rund um die Uhr einkaufen, während stationäre Geschäfte an Öffnungszeiten gebunden sind. Im Online-Handel können Kunden die Ware nicht vor dem Kauf physisch begutachten, während dies in einem stationären Geschäft möglich ist. **
-
Wie funktioniert der Prozess der Veräußerung von Vermögenswerten? Was sind die rechtlichen und steuerlichen Auswirkungen einer Veräußerung?
Der Prozess der Veräußerung von Vermögenswerten beinhaltet die Identifizierung des zu veräußernden Vermögenswerts, die Festlegung des Verkaufspreises und die Durchführung des Verkaufs. Rechtlich gesehen müssen Verkäufer und Käufer einen Kaufvertrag abschließen, der die Bedingungen des Verkaufs festlegt. Steuerlich gesehen können Gewinne aus der Veräußerung von Vermögenswerten steuerpflichtig sein, abhängig von der Art des Vermögenswerts und der Höhe des Gewinns. **
-
Was bedeutet Restschuldbefreiung für Gläubiger?
Die Restschuldbefreiung für Gläubiger bedeutet, dass diese nach Abschluss eines Insolvenzverfahrens nicht mehr berechtigt sind, die offenen Schulden vom Schuldner einzufordern. Der Schuldner wird von seinen Verbindlichkeiten befreit, sofern er seine Pflichten im Insolvenzverfahren erfüllt hat. Gläubiger müssen sich daher darauf einstellen, dass sie möglicherweise nicht den vollen Betrag ihrer Forderungen zurückerhalten. Die Restschuldbefreiung kann für Gläubiger daher einen finanziellen Verlust bedeuten, da sie auf einen Teil oder sogar die gesamte offene Forderung verzichten müssen. Es ist daher wichtig, dass Gläubiger frühzeitig am Insolvenzverfahren teilnehmen und ihre Forderungen anmelden, um ihre Interessen bestmöglich zu vertreten. **
Ähnliche Suchbegriffe für Veräußerung
-
BWT Oxidationsanschluss f. ERF nach Verfahren 3, 1/2 AGOxidationsanschluss Fabrikat BWT erforderlich für ERF-Anlagen nach Verfahren 3, bestehend aus einem Nadelventil zur Einstellung der Luft, einem Magnetventil und einem Rückschlagventil Technische Daten: Elektr. Anschluss 230/50 V/Hz Anschlussnennweite (AG) 1/2 Bestell-Nr.: 50960"1627,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
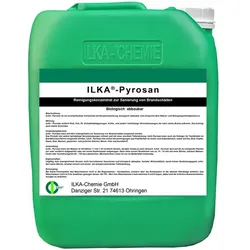
Stein- und Fassadenreiniger ILKA Pyrosan 30 L Reinigungskonzentrat zur Sanierung von BrandschädenHochwirksames Konzentrat mit Emulsionswirkung, entspricht dem Wasch- und Reinigungsmittel- gesetz § 9. Entfernt Ruß, Fett, Öl, Schwefelablagerungen, Kohle, und andere hartnäckige Verschmutzungen, die nach einem Brand auftreten. Durchdringt auch starke Schichten. Kann auf allen Untergründen zur Sanierung von Brandschäden eingesetzt werden. Löst selbst hartnäckige Verschmutzungen schnell und mit einer enormen Tiefenwirkung. Kann auch als Reiniger für Textilböden im Extraktionsverfahren eingesetzt werden. Löst selbst Verunreinigungen aus Putzflächen im Innen- und Außenbereich, sowie auf Alu, Zink, Kupfer, Eisen, Glas, Marmor, glasierten- und polierten Steinen, Beton, Holz und Kunststoff. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.533,89 €*Versand: 53,55 €Sichere Weiterleitung zum Anbieter
-
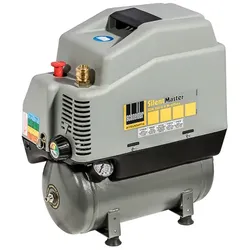
BWT Kompressor f. ERF bei Verfahren 3, 50 l/min, 8 barKompressoranlage 50 l/min Zubehör f. ERF-Anlagen nach Verfahren 3 Fabrikat BWT Für Zugabe von Oxidationsluft, älfrei Einzylindriger Kolbenkompressor mit direktgeflanschtem Aggregat und innenbe- schichtetem, rostfreien Behälter. Komplett mit allen erforderlichen Sicherheitsarmaturen und elektrischem Anschlusskabel. Vollautomatischer Betrieb über Druckschalter mit Anlauf- entlastung. Luftabgang mit Schnell- kupplung für einfachen Anschluss von Druckluftgeräten. technische Daten: Leistung 50 l/min Betriebsüberdruck max. 8 bar elektr. Anschluss 230/50 V/Hz elektr. Leistung 0,55 kW Lautstärke 64 dB(A) Behältervolumen 6 l Länge 380 mm Breite 210 mm Höhe 430 mm Gewicht 14 kg Bestell-Nr.: 509592630,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man ein rechtliches und faires Verfahren für die Veräußerung von Eigentum sicherstellen?
Ein rechtliches und faires Verfahren für die Veräußerung von Eigentum kann durch die Einhaltung gesetzlicher Vorschriften und Vertragsbedingungen gewährleistet werden. Zudem sollte die Transaktion transparent und nachvollziehbar sein, um mögliche Streitigkeiten zu vermeiden. Ein unabhängiger Rechtsbeistand kann dabei helfen, die Interessen aller Beteiligten zu schützen und einen gerechten Verkaufsprozess sicherzustellen. **
-
Wie funktioniert die rechtliche Veräußerung von Immobilien in Deutschland? Was sind die steuerlichen Auswirkungen bei der Veräußerung von Unternehmensanteilen?
Die rechtliche Veräußerung von Immobilien in Deutschland erfolgt durch einen notariell beglaubigten Kaufvertrag, der im Grundbuch eingetragen wird. Dabei müssen Grunderwerbsteuer und gegebenenfalls Maklerprovision gezahlt werden. Bei der Veräußerung von Unternehmensanteilen können steuerliche Gewinne oder Verluste entstehen, je nachdem ob die Anteile mit Gewinn oder Verlust verkauft werden. Die steuerlichen Auswirkungen hängen auch davon ab, ob es sich um private oder betriebliche Anteile handelt und wie lange die Anteile gehalten wurden. **
-
Kann ein Gläubiger die Restschuldbefreiung verhindern?
Kann ein Gläubiger die Restschuldbefreiung verhindern? Ja, unter bestimmten Umständen kann ein Gläubiger die Restschuldbefreiung verhindern. Dies kann beispielsweise der Fall sein, wenn der Schuldner sich falsch verhalten hat, wie etwa bei betrügerischem Verhalten oder bei Verletzung von Auskunfts- und Mitwirkungspflichten. In solchen Fällen kann ein Gläubiger einen Antrag auf Versagung der Restschuldbefreiung stellen und das Gericht entscheidet darüber. Es ist daher wichtig, dass Schuldner ihre Pflichten im Insolvenzverfahren ernst nehmen, um die Restschuldbefreiung nicht zu gefährden. **
-
Wie wirkt sich die Veräußerung von Vermögenswerten auf die Bilanz eines Unternehmens aus? Welche steuerlichen Auswirkungen hat die Veräußerung von Aktien?
Die Veräußerung von Vermögenswerten führt zu einer Veränderung der Bilanz, da der Verkaufserlös als Einnahme verbucht wird und der Wert des verkauften Vermögens abgeschrieben wird. Die steuerlichen Auswirkungen hängen von verschiedenen Faktoren ab, wie z.B. der Haltedauer der Aktien, dem Verkaufspreis und dem Steuersatz. In der Regel müssen Gewinne aus der Veräußerung von Aktien versteuert werden, während Verluste steuerlich geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.