Domain konkursfall.de kaufen?
Wir ziehen mit dem Projekt
konkursfall.de um.
Sind Sie am Kauf der Domain
konkursfall.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain konkursfall.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viessmann Systemplatte Sanierung 14 mm Aufbauhöhe (VPE 5 St. 3,92 m2)Sanierug Noppenplatte:1072 x 772 x 14 mm - Rückseite zum kleben und Fixierung - Verlegefläche (je Platte): 0,785 m2 - Verlegeraster: 75/150/225 mm - VPE 5 Platten /eff Fläche 3,92m292,37 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
BWT Oxidationsanschluss f. ERF nach Verfahren 3, 1/2 AGOxidationsanschluss Fabrikat BWT erforderlich für ERF-Anlagen nach Verfahren 3, bestehend aus einem Nadelventil zur Einstellung der Luft, einem Magnetventil und einem Rückschlagventil Technische Daten: Elektr. Anschluss 230/50 V/Hz Anschlussnennweite (AG) 1/2 Bestell-Nr.: 50960"1627,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Welche Wohngebäudeversicherung ist die beste?
Welche Wohngebäudeversicherung als die beste angesehen wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Versicherungsbedarf, dem Preis-Leistungs-Verhältnis, dem Kundenservice und den Versicherungsbedingungen. Es ist ratsam, verschiedene Angebote zu vergleichen und sich über die verschiedenen Leistungen und Konditionen zu informieren. Zudem kann es hilfreich sein, sich über die Erfahrungen anderer Kunden mit verschiedenen Versicherungsunternehmen zu informieren. Letztendlich sollte die beste Wohngebäudeversicherung diejenige sein, die am besten zu den individuellen Bedürfnissen und Anforderungen passt. **
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Materialdickenmessgerät Puls-Echo Verfahren TU 80-0.01USExterner Messkopf zum leichteren Erreichen schwer zugänglicher Messpunkte Nullplatte zur Justierung inklusive Datenschnittstelle USB, serienmäßig Scanmodus (10 Messungen pro Sekunde) oder Einzelmesspunkt auswählbar Interner Datenspeicher für bis zu 20 Dateien (mit bis zu 100 .Einzelwerten pro Datei) Messen mit Toleranzbereich (Grenzwertfunktion): Oberer und unterer Grenzwert programmierbar. Der Messvorgang wird durch ein akustisches und optisches Signal unterstützt Wählbare Einheiten: mm, inch Robustes Metallgehäuse Lieferumfang: Betriebsanleitung, Batterien, externer Messkopf (∅ 6 mm) und Ultraschall-Kontaktgel Lieferung im robusten Tragekoffer1332,86 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Viessmann Systemplatte Sanierung 14 mm Aufbauhöhe (VPE 5 St. 3,92 m2)Sanierug Noppenplatte:1072 x 772 x 14 mm - Rückseite zum kleben und Fixierung - Verlegefläche (je Platte): 0,785 m2 - Verlegeraster: 75/150/225 mm - VPE 5 Platten /eff Fläche 3,92m292,37 €*Versand: 5,60 €Sichere Weiterleitung zum Anbieter
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
BWT Oxidationsanschluss f. ERF nach Verfahren 3, 1/2 AGOxidationsanschluss Fabrikat BWT erforderlich für ERF-Anlagen nach Verfahren 3, bestehend aus einem Nadelventil zur Einstellung der Luft, einem Magnetventil und einem Rückschlagventil Technische Daten: Elektr. Anschluss 230/50 V/Hz Anschlussnennweite (AG) 1/2 Bestell-Nr.: 50960"1627,21 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
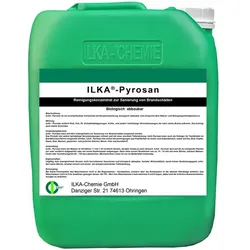
Stein- und Fassadenreiniger ILKA Pyrosan 30 L Reinigungskonzentrat zur Sanierung von BrandschädenHochwirksames Konzentrat mit Emulsionswirkung, entspricht dem Wasch- und Reinigungsmittel- gesetz § 9. Entfernt Ruß, Fett, Öl, Schwefelablagerungen, Kohle, und andere hartnäckige Verschmutzungen, die nach einem Brand auftreten. Durchdringt auch starke Schichten. Kann auf allen Untergründen zur Sanierung von Brandschäden eingesetzt werden. Löst selbst hartnäckige Verschmutzungen schnell und mit einer enormen Tiefenwirkung. Kann auch als Reiniger für Textilböden im Extraktionsverfahren eingesetzt werden. Löst selbst Verunreinigungen aus Putzflächen im Innen- und Außenbereich, sowie auf Alu, Zink, Kupfer, Eisen, Glas, Marmor, glasierten- und polierten Steinen, Beton, Holz und Kunststoff. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.533,89 €*Versand: 53,55 €Sichere Weiterleitung zum Anbieter
-
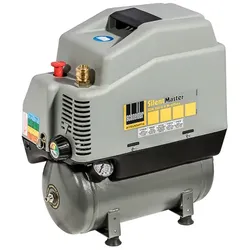
BWT Kompressor f. ERF bei Verfahren 3, 50 l/min, 8 barKompressoranlage 50 l/min Zubehör f. ERF-Anlagen nach Verfahren 3 Fabrikat BWT Für Zugabe von Oxidationsluft, älfrei Einzylindriger Kolbenkompressor mit direktgeflanschtem Aggregat und innenbe- schichtetem, rostfreien Behälter. Komplett mit allen erforderlichen Sicherheitsarmaturen und elektrischem Anschlusskabel. Vollautomatischer Betrieb über Druckschalter mit Anlauf- entlastung. Luftabgang mit Schnell- kupplung für einfachen Anschluss von Druckluftgeräten. technische Daten: Leistung 50 l/min Betriebsüberdruck max. 8 bar elektr. Anschluss 230/50 V/Hz elektr. Leistung 0,55 kW Lautstärke 64 dB(A) Behältervolumen 6 l Länge 380 mm Breite 210 mm Höhe 430 mm Gewicht 14 kg Bestell-Nr.: 509592630,14 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Wohngebäudeversicherung ist die beste?
Welche Wohngebäudeversicherung als die beste angesehen wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Versicherungsbedarf, dem Preis-Leistungs-Verhältnis, dem Kundenservice und den Versicherungsbedingungen. Es ist ratsam, verschiedene Angebote zu vergleichen und sich über die verschiedenen Leistungen und Konditionen zu informieren. Zudem kann es hilfreich sein, sich über die Erfahrungen anderer Kunden mit verschiedenen Versicherungsunternehmen zu informieren. Letztendlich sollte die beste Wohngebäudeversicherung diejenige sein, die am besten zu den individuellen Bedürfnissen und Anforderungen passt. **
-
Wie viel kostet eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung kann je nach Anbieter, Versicherungssumme, Region und individuellen Risikofaktoren variieren. Die Kosten für eine Wohngebäudeversicherung hängen auch von der Art der Immobilie, dem Baujahr, der Größe und dem Zustand des Gebäudes ab. Es ist ratsam, mehrere Angebote von verschiedenen Versicherungsgesellschaften einzuholen, um die besten Konditionen und Preise zu vergleichen. Zudem können zusätzliche Leistungen wie Elementarschäden oder Glasbruch die Kosten der Wohngebäudeversicherung beeinflussen. Es ist wichtig, eine Versicherung zu wählen, die ausreichenden Schutz bietet, aber gleichzeitig bezahlbar ist. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.